Domain lagern24.de kaufen?
Wir ziehen mit dem Projekt
lagern24.de um.
Sind Sie am Kauf der Domain
lagern24.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain lagern24.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
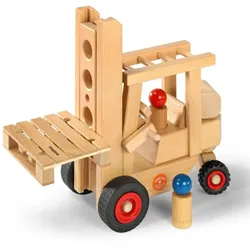
Fagus Gabelstapler Holzspielzeug Nutzfahrzeug Lagerhaltung 29 cmFagus Gabelstapler Holzspielzeug Nutzfahrzeug 29 cm Dieser Gabelstapler aus Holz ist ein unverzichtbares Hilfsmittel für jedes Lager, da er die Ladung mühelos aufnimmt und zu jedem Zielort bringt. Das Fahrzeug ist mit einer lenkbaren Funktion ausgestattet, die eine präzise Steuerung ermöglicht. Die Ladegabel lässt sich durch eine praktische Kurbel stufenlos in der Höhe verstellen, um verschiedenste Lasten sicher und effizient zu transportieren. Im Lieferumfang enthalten sind zwei detailgetreue Fahrerfiguren in den Farben Rot und Blau sowie eine Europalette, die perfekt zum Stapeln und Transportieren von Waren genutzt werden kann. Ideal für kleine Modellbau-Enthusiasten oder als hochwertiges Spielzeug für Kinder, bietet dieser Gabelstapler sowohl Spaß als auch Funktionalität. Eigenschaften ; lenkbar ; 1 Europalette ; 2 Püppchen ; Länge 29 cm87,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
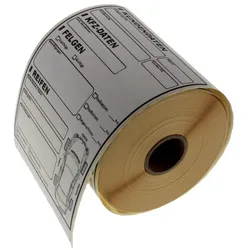
Reifen Einlagerung Etikett Einlagerungslabel 100 Stück auf RolleReifeneinlagerung ETIKETT Beschreibung Zu einer professionellen Reifeneinlagerung gehört auch die ordentliche Kennzeichnung der Kundenreifen Mit unseren Etiketten haben Sie alle Notwendigen Angaben sofort im Blick Technische Daten Material: beschichtete Thermopapier Druck: Transferdruck Abmessungen: 100mm x 150mm Etikettenanzahl: 100 Stück Formularfelder: KUNDENDATEN *Einlagerungsnummer *Datum *Kundenname *Kundennummer KFZ DATEN *Amtl.Kennzeichen - FELGEN: *Stahlfelge / Alufelge *Radkappen Stck. *Radbolzen Stck. *Felgenschloss Stck. *Beschädigungen REIFEN *Reifenfabrikat / Marke *Reifengröße *Beschädigungen *Montageplatz VL / VR / HL / HR *Sommerreifen / Winterreifen / Allwetterreifen / RDKS Lieferumfang: 1 x Etikettenrolle mit 100 Etiketten18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Fagus Gabelstapler Holzspielzeug Nutzfahrzeug Lagerhaltung 29 cmFagus Gabelstapler Holzspielzeug Nutzfahrzeug 29 cm Dieser Gabelstapler aus Holz ist ein unverzichtbares Hilfsmittel für jedes Lager, da er die Ladung mühelos aufnimmt und zu jedem Zielort bringt. Das Fahrzeug ist mit einer lenkbaren Funktion ausgestattet, die eine präzise Steuerung ermöglicht. Die Ladegabel lässt sich durch eine praktische Kurbel stufenlos in der Höhe verstellen, um verschiedenste Lasten sicher und effizient zu transportieren. Im Lieferumfang enthalten sind zwei detailgetreue Fahrerfiguren in den Farben Rot und Blau sowie eine Europalette, die perfekt zum Stapeln und Transportieren von Waren genutzt werden kann. Ideal für kleine Modellbau-Enthusiasten oder als hochwertiges Spielzeug für Kinder, bietet dieser Gabelstapler sowohl Spaß als auch Funktionalität. Eigenschaften ; lenkbar ; 1 Europalette ; 2 Püppchen ; Länge 29 cm87,00 €*Versand: 4,99 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Reifen Einlagerung Etikett Einlagerungslabel 100 Stück auf RolleReifeneinlagerung ETIKETT Beschreibung Zu einer professionellen Reifeneinlagerung gehört auch die ordentliche Kennzeichnung der Kundenreifen Mit unseren Etiketten haben Sie alle Notwendigen Angaben sofort im Blick Technische Daten Material: beschichtete Thermopapier Druck: Transferdruck Abmessungen: 100mm x 150mm Etikettenanzahl: 100 Stück Formularfelder: KUNDENDATEN *Einlagerungsnummer *Datum *Kundenname *Kundennummer KFZ DATEN *Amtl.Kennzeichen - FELGEN: *Stahlfelge / Alufelge *Radkappen Stck. *Radbolzen Stck. *Felgenschloss Stck. *Beschädigungen REIFEN *Reifenfabrikat / Marke *Reifengröße *Beschädigungen *Montageplatz VL / VR / HL / HR *Sommerreifen / Winterreifen / Allwetterreifen / RDKS Lieferumfang: 1 x Etikettenrolle mit 100 Etiketten18,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kombi-Paket Fachkraft für LagerlogistikKombi-Paket Fachkraft für Lagerlogistik , Lernkarten Kombi Paket Fachkraft für Lagerlogistik Erfolgreiches Lernen für die Abschlussprüfung mit unserem Lernkarten Paket für Fachkraft für Lagerlogistik. Der Klassiker! Mit wichtigem Prüfungswissen vollgepackte Lernkarten für Auszubildende. Mit der bewährten Lernkartei-Methode lernen Schüler und Studenten seit Jahrzehnten sehr erfolgreich. Der Stoff wird durch regelmäßige Wiederholung sicher im Gedächtnis gespeichert. Jede Lernkarte ist vollgepackt mit Prüfungswissen Fachkraft für Lagerlogistik. ¿ Prüfung Fachkraft für Lagerlogistik ¿ 10,5 x 7 cm ¿ Prüfungsvorbereitung Fachkraft für Lagerlogistik ¿ Wirtschafts- und Sozialkunde, Basis-Lernkarten Vorne steht die prüfungsnahe Frage. Auf der Rückseite die kompakte Antwort. Mit diesem hilfreichen Paket aus 560 Lernkarten im praktischen Format 10,5 x 7 cm erhalten Berufsschüler einen gesunden Mix aus dem IHK-Prüfungskatalog. Das bedeutet im Klartext: Es ist nur Stoff drin, der für die Abschlussprüfung wichtig ist. Nicht umsonst erfreuen sich Lernkarten seit Jahrzehnten großer Beliebtheit bei Jung und Alt. Denn durch das erfolgreiche Lernkarten-System werden schnelle und einfache Lernerfolge erzielt. , Arbeits- & Freizeithilfen > Alltagshilfen , Erscheinungsjahr: 20250114, Seitenzahl/Blattzahl: 1312, Keyword: Fachkraft für Lagerlogistik; Fachkraft für Lagerlogistik Lernkarten; Fachkraft für Lagerlogistik Prüfungsvorbereitung, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 344, Breite: 232, Höhe: 45, Gewicht: 1084, Produktform: Kartoniert,37,26 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Leitl, Astrid: Fachkraft für Lagerlogistik / Fachlagerist/-inMit der Prüfungsvorbereitung ist es wie mit einer guten Lagerverwaltung: Wer den Überblick hat und genau weiß, wo alles steht, der ist klar im Vorteil. Über 100 Aufgaben zu allen Fächern der schriftlichen Abschlussprüfung helfen dabei, Wissen zu testen, zu vertiefen und zu erweitern: * Prozesse der Lagerlogistik * Rationeller und qualitätssichernder Güterumschlag * Wirtschafts- und Sozialkunde Im beiliegenden Lösungsteil werden alle Lösungswege ausführlich und verständlich erklärt. Dieser Prüfungstrainer bietet alle Erfolgspunkte für eine optimale Prüfungsvorbereitung: * Umfassend - deckt alle schriftlichen Prüfungsfächer ab * Passgenau - Inhalte auf Grundlage des IHK-Prüfungskataloges * Ausführlich - prüfungsnahe Aufgaben mit ausführlich erklärten Lösungen * Fachmännisch - von kompetenter Fachautorin geschrieben , Mit der Prüfungsvorbereitung ist es wie mit einer guten Lagerverwaltung: Wer den Überblick hat und genau weiß, wo alles steht, der ist klar im Vorteil. Über 100 Aufgaben zu allen Fächern der schriftlichen Abschlussprüfung helfen dabei, Wissen zu testen, zu vertiefen und zu erweitern: * Prozesse der Lagerlogistik * Rationeller und qualitätssichernder Güterumschlag * Wirtschafts- und Sozialkunde Im beiliegenden Lösungsteil werden alle Lösungswege ausführlich und verständlich erklärt. , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen26,30 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.